
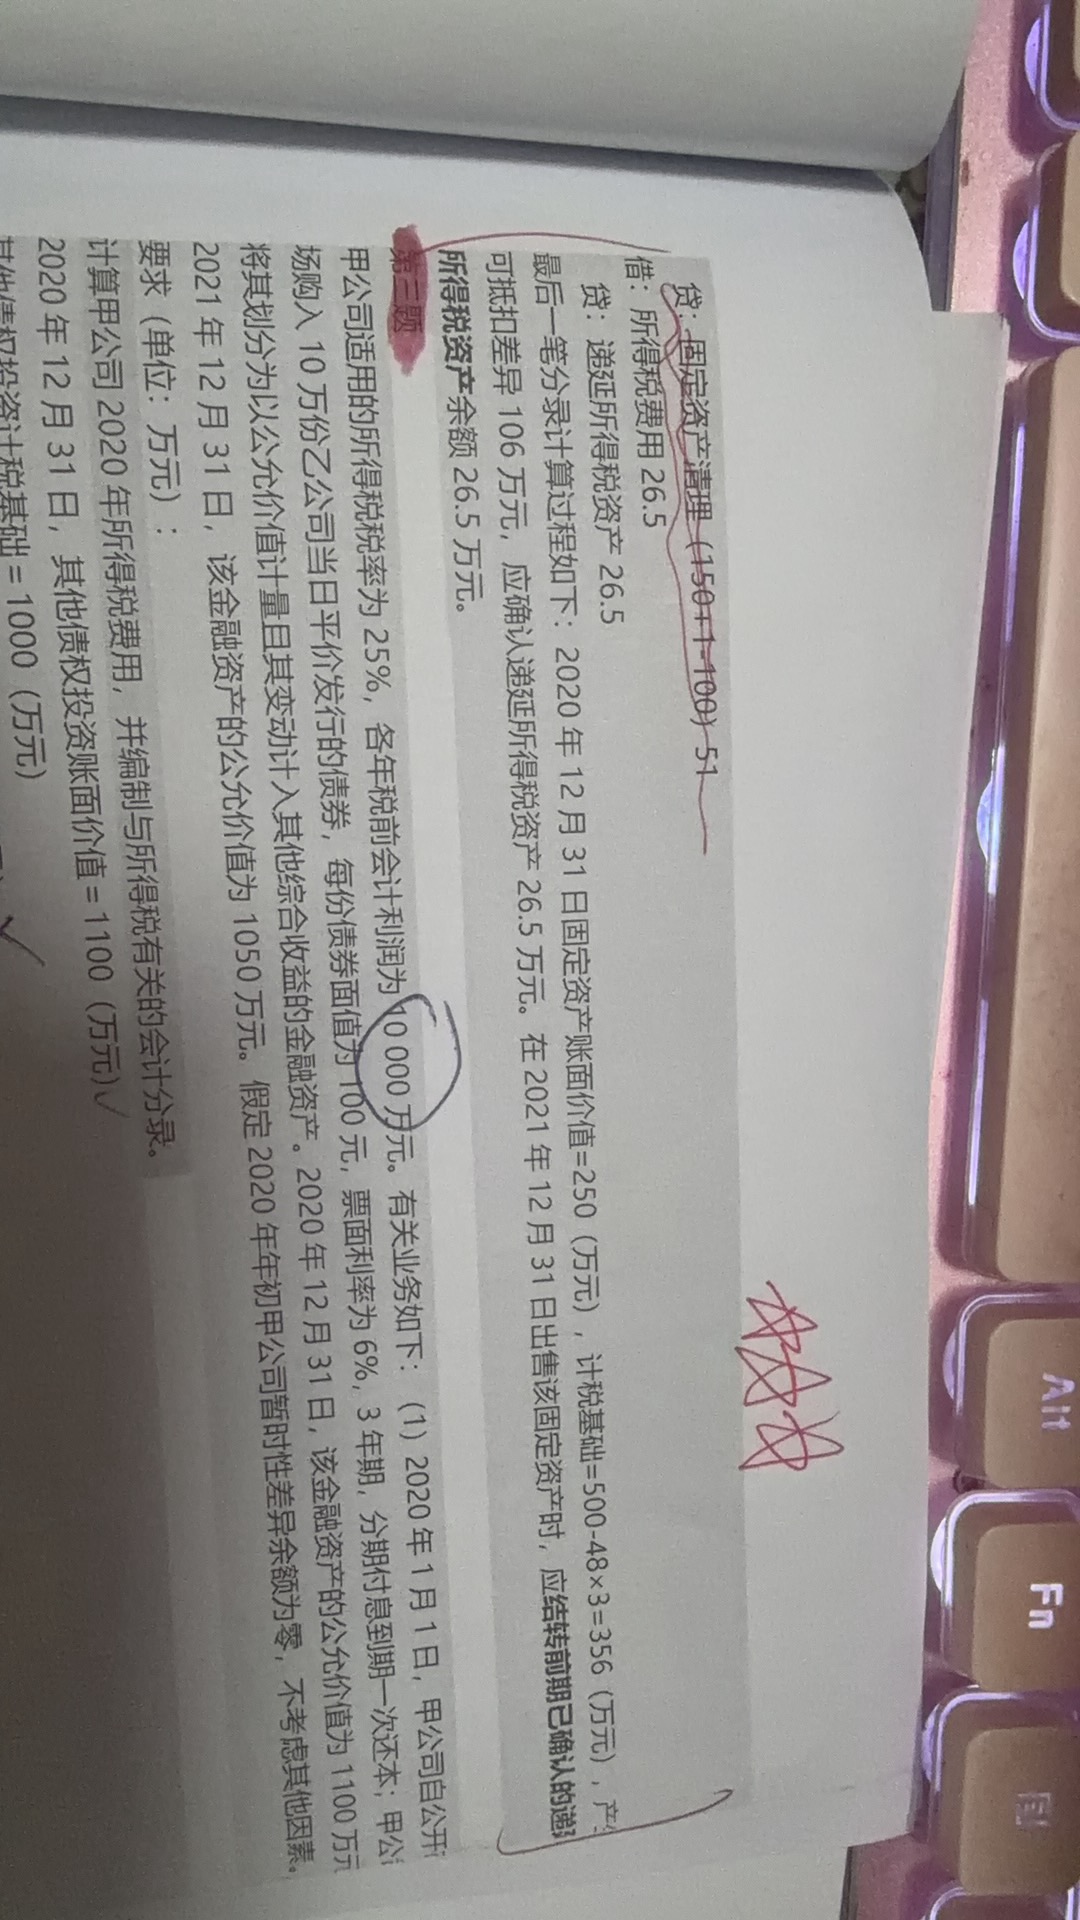
根据题目信息,2020年其他债权投资公允价值变动计入其他综合收益,其产生的递延所得税也应计入其他综合收益,不影响当期所得税费用。
1. 计算过程:
应交所得税:因公允价值变动不影响利润总额且税法不认可,无纳税调整(假设利息收入税会一致),应纳税所得额 = 10,000万元。应交所得税 = 10,000 × 25% = 2,500万元。 所得税费用:由于递延所得税计入其他综合收益,所得税费用 = 当期所得税 = 2,500万元。 递延所得税:账面价值1,100万元 > 计税基础1,000万元,产生应纳税暂时性差异100万元,确认递延所得税负债 = 100 × 25% = 25万元。2. 会计分录(单位:万元): 借:所得税费用 2,500 贷:应交税费——应交所得税 2,500
借:其他综合收益 25 贷:递延所得税负债 25
 (0/9)