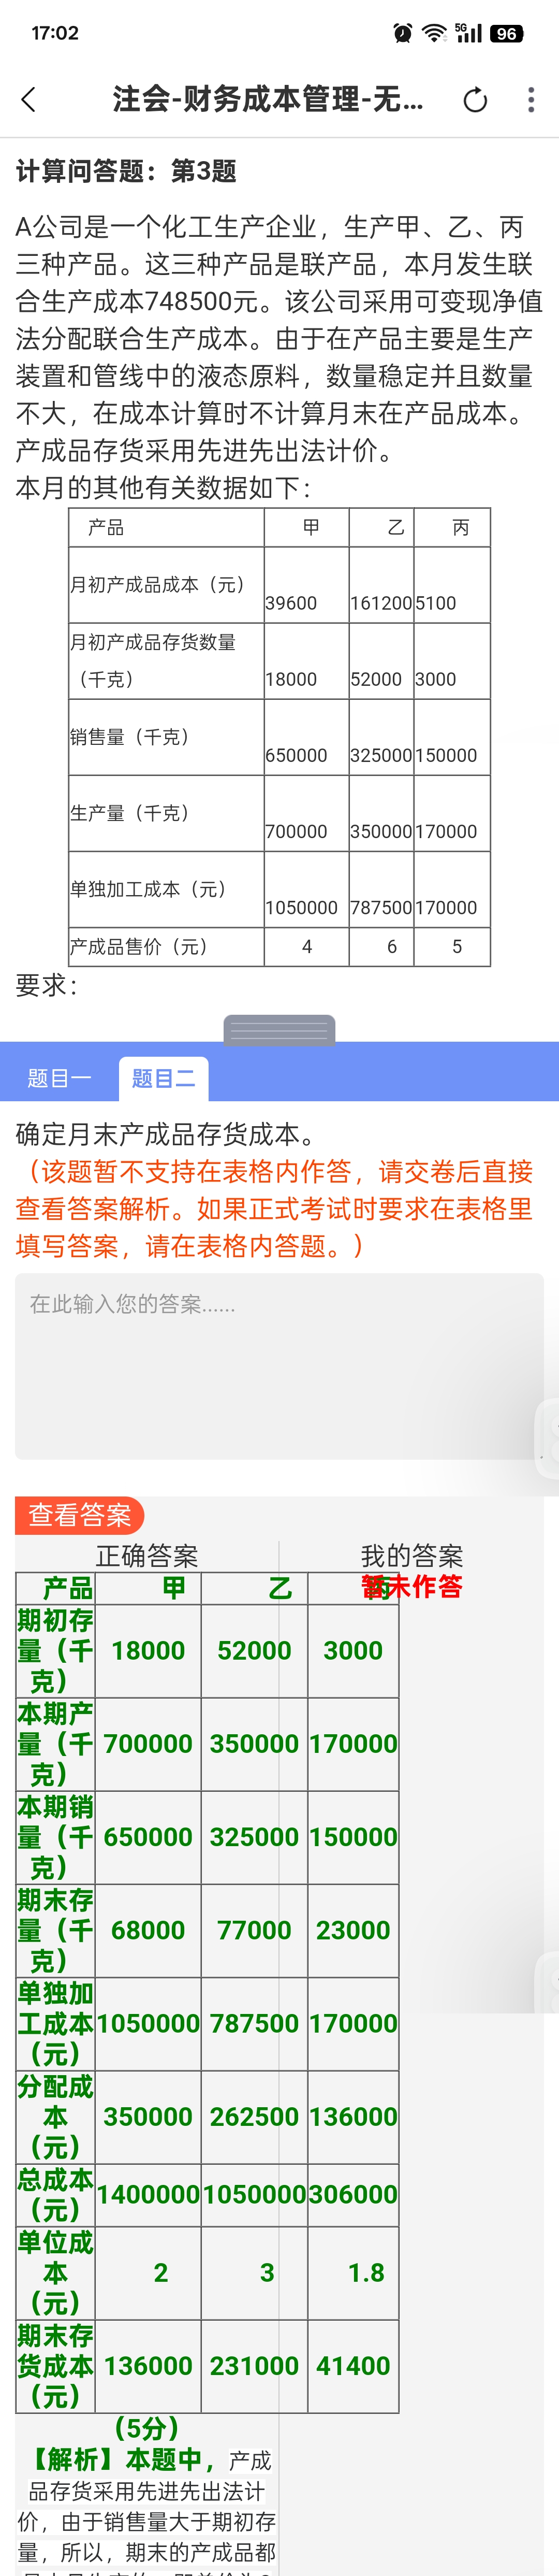
单独加工成本可以直接使用,因为题目中明确指出这是单独发生的成本,与联合生产成本分开核算。
分配成本的计算方法如下:
1. 联合生产成本总额为748500元。
2. 可变现净值分别为:甲产品(7000004=2800000元)、乙产品(3500006=2100000元)、丙产品(1700005=850000元)。
3. 分配比例为:甲(2800000/5750000)、乙(2100000/5750000)、丙(850000/5750000)。
4. 分配成本 = 联合生产成本 分配比例,得到甲350000元、乙262500元、丙136000元。
单独加工成本可以直接使用,因为题目中明确指出这是单独发生的成本,与联合生产成本分开核算。
分配成本的计算方法如下:
1. 联合生产成本总额为748500元。
2. 可变现净值分别为:甲产品(7000004=2800000元)、乙产品(3500006=2100000元)、丙产品(1700005=850000元)。
3. 分配比例为:甲(2800000/5750000)、乙(2100000/5750000)、丙(850000/5750000)。
4. 分配成本 = 联合生产成本 分配比例,得到甲350000元、乙262500元、丙136000元。
更多
 (0/9)