

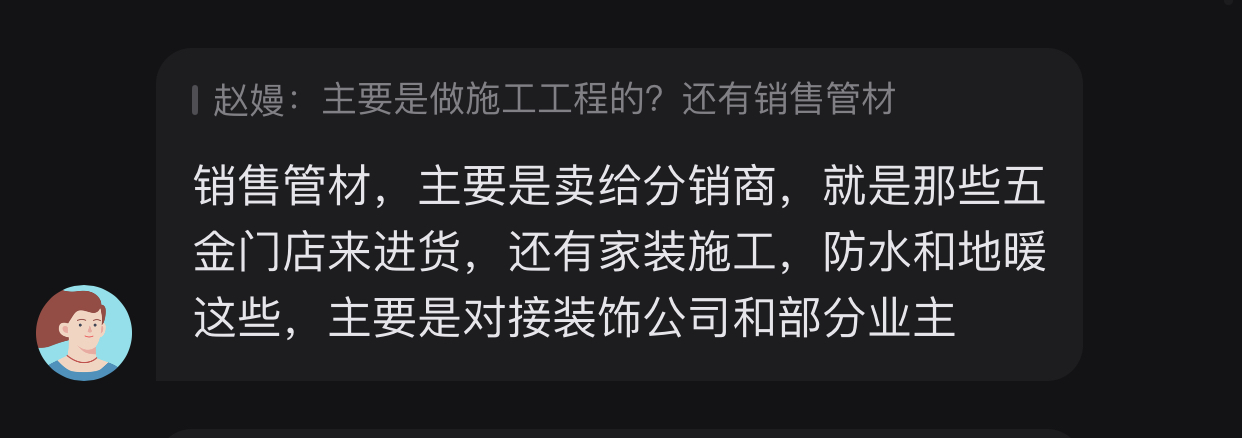
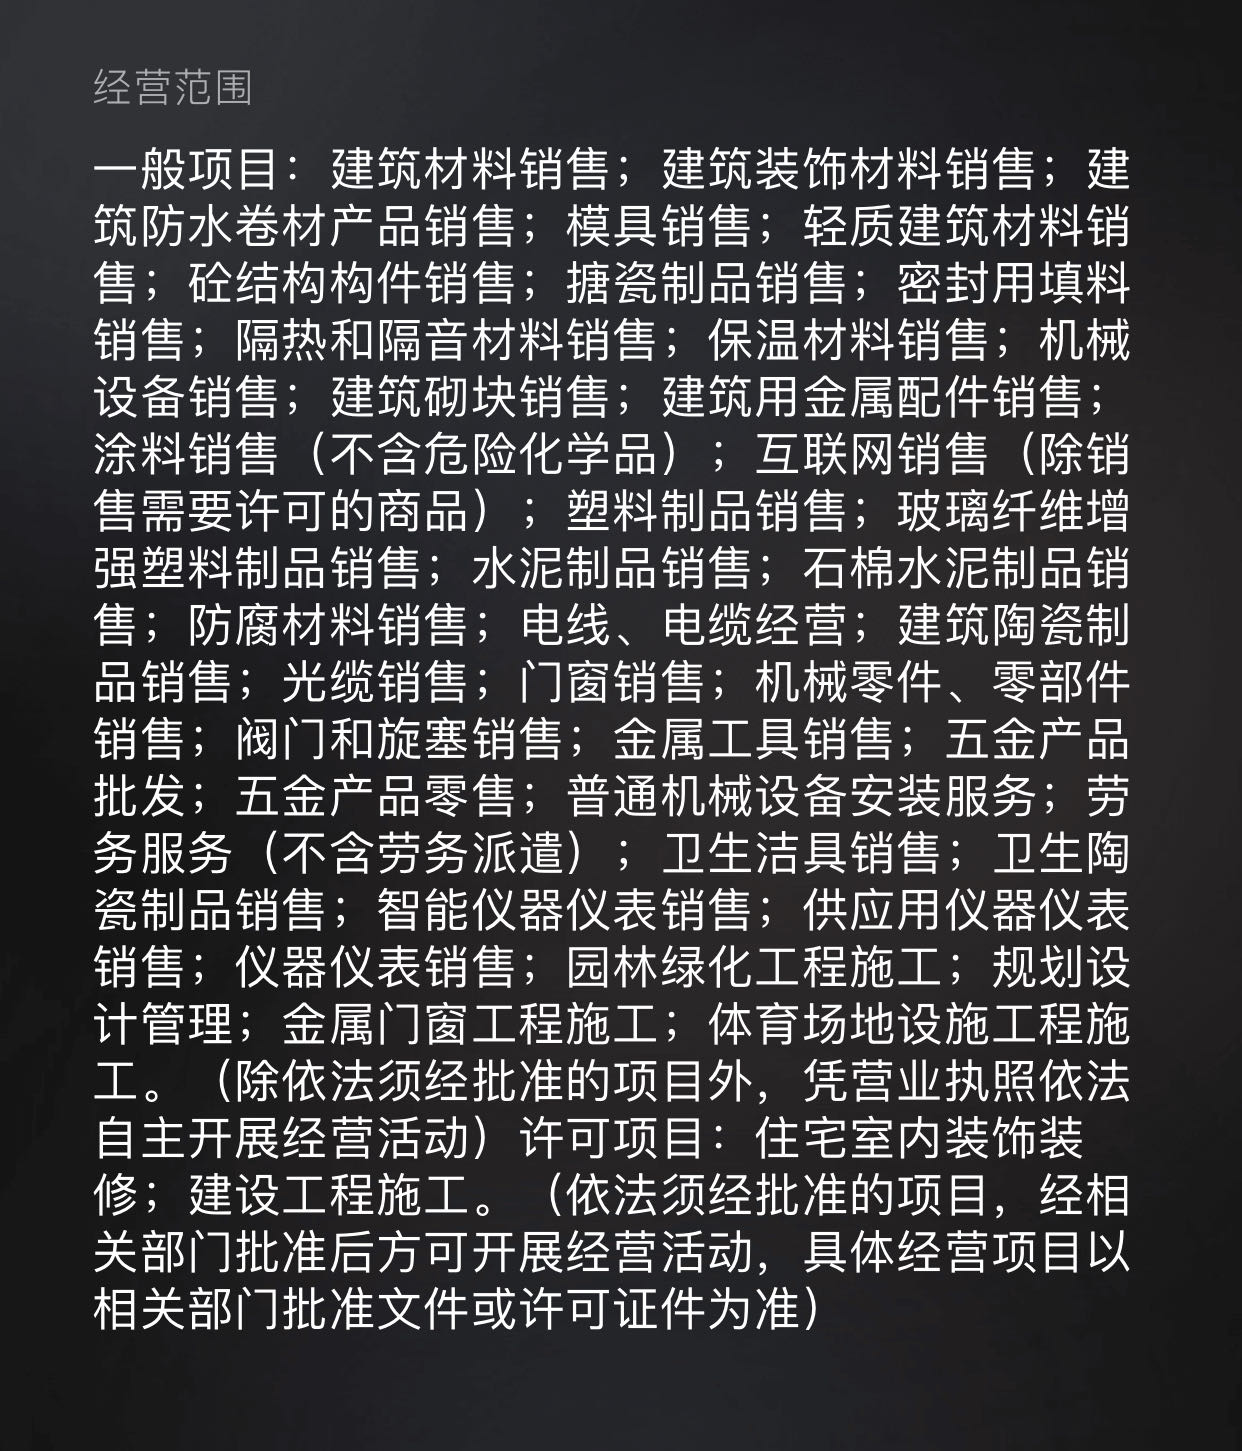
这类公司账务难度中等,属于典型的“商贸销售+建筑服务”混合业务,核心在于业务分类核算。
涉及科目:主要涉及库存商品(管材)、合同履约成本/工程施工(施工用的人工和材料)、主营业务收入/成本(必须分设“销售”和“施工”明细科目)。 核心工作:日常需做好进销存管理(管材出入库)和项目成本归集(施工领料单、人工工时表);月末重点在于收入确认(按结算单或完工进度)及税务申报。 难点提示:务必将销售(13%税率)与施工(9%或3%税率)分开核算,否则税务局会从高适用税率,增加税负成本。公司的付款账务上做的应收挂在借方,给一个公司,现在说挂借方是为了方便对账,还说不能既挂应付又挂应收
11-16
11-16
11-16
11-16
11-16
老师,您好。员工单独跟公司借款3000元,后期在报销款冲抵。做账时报税,提供什么资料平账?
11-16
 (0/9)