
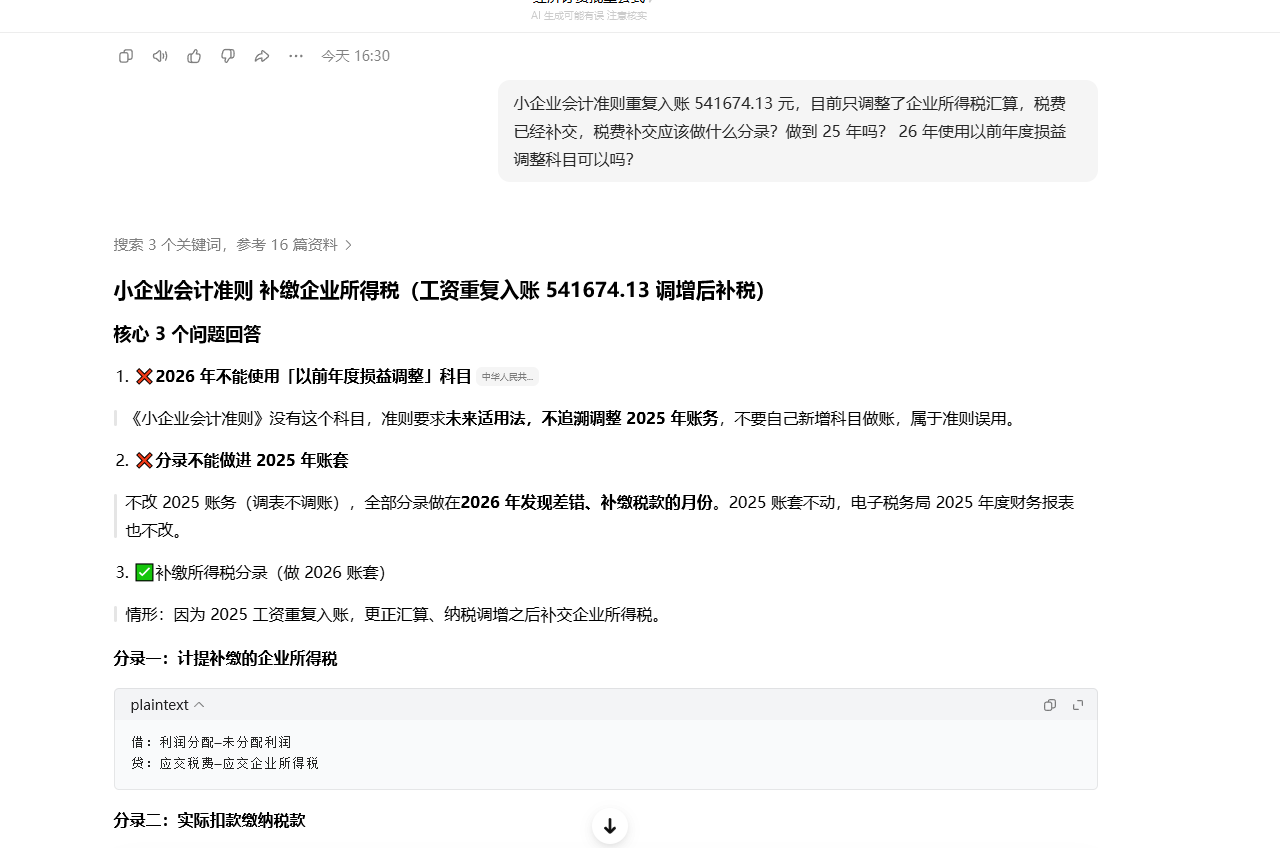
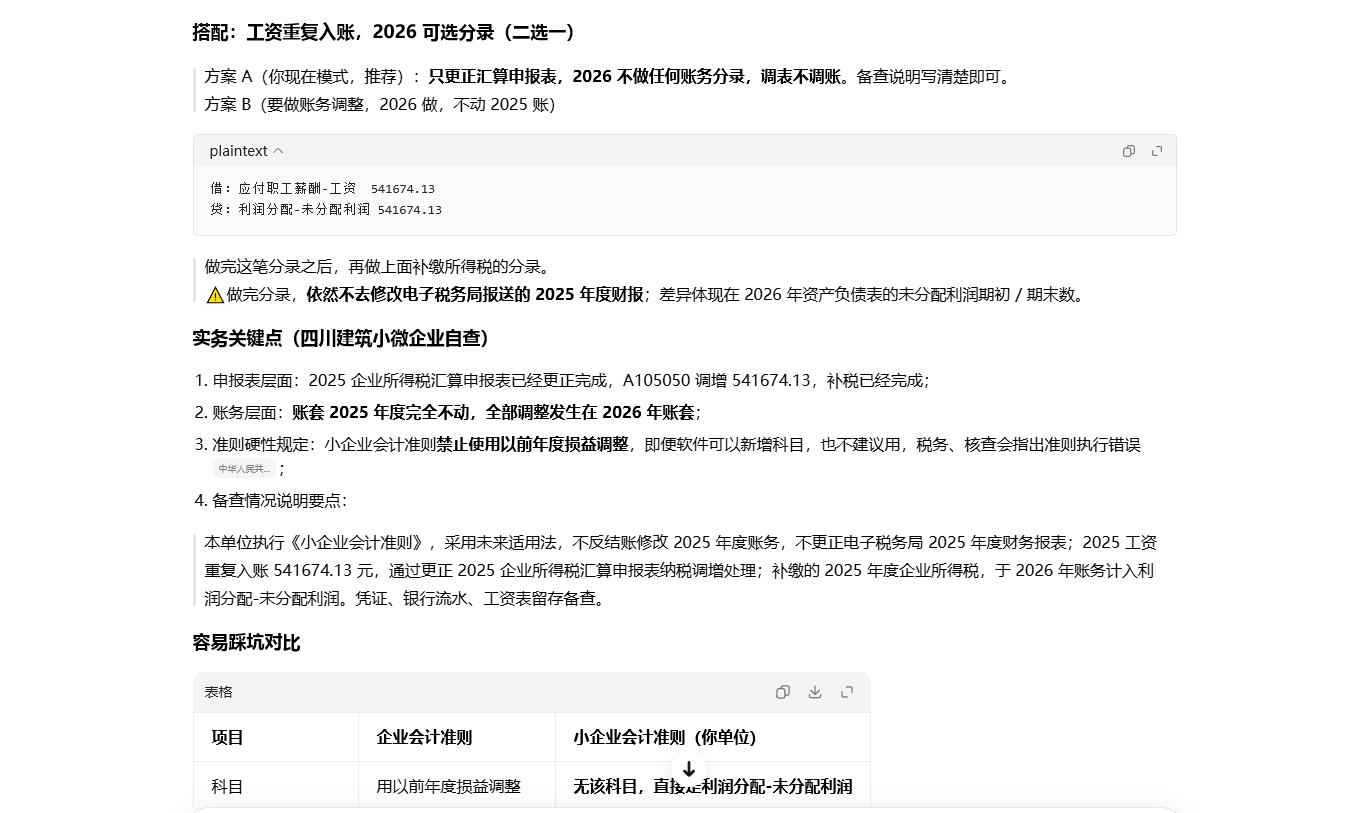
是的,图片中的处理逻辑完全正确。
核心要点如下:
科目使用正确:《小企业会计准则》确实没有“以前年度损益调整”科目,前期差错采用未来适用法,直接调整发现当期(2026年)的“利润分配-未分配利润”。 账务处理正确: 补税:借记“利润分配-未分配利润”,贷记“应交税费”(因为之前少交了税,现在补交会减少留存收益)。 冲回多记工资(方案B):借记“应付职工薪酬”,贷记“利润分配-未分配利润”(冲销多记的负债和费用,相当于增加留存收益)。 报表处理正确:不追溯调整2025年账套和报表,差异体现在2026年资产负债表的期初/期末未分配利润中。 (0/9)